Casino-Gewinne versteuern in Deutschland 2026: Steuerfreiheit, Ausnahmen und DACH-Vergleich
 Verfügbar in DE
Ladevorgang...
Private Glücksspielgewinne sind in Deutschland steuerfrei. Diese Aussage gilt für Lottogewinne, Jackpots aus Online-Casinos, Sportwetten-Erfolge und Gewinne an Spielautomaten – unabhängig von der Höhe. Ein 50-Euro-Gewinn unterliegt derselben Regelung wie ein Millionen-Jackpot. Die Rechtsgrundlage liegt im Einkommensteuergesetz, das Glücksspielgewinne nicht als Einkünfte klassifiziert. Trotzdem tauchen immer wieder Fragen auf: Muss ich dem Finanzamt etwas melden? Gibt es Unterschiede zwischen Online-Casinos und Spielbanken? Was passiert, wenn ich regelmäßig spiele oder Gewinne aus Crypto-Casinos einstreiche? Die Antworten auf diese Fragen liegen in den Details – und in den Ausnahmen, die viele übersehen.
Die Unsicherheit ist verständlich. Wer einen größeren Betrag gewonnen hat, fragt sich zu Recht, ob das Finanzamt Ansprüche stellt. Die gute Nachricht: Für private Spieler bleibt der Gewinn vollständig unangetastet. Die weniger gute: Wer als professioneller Spieler eingestuft wird oder Gewinne in Bitcoin kassiert, unterliegt anderen Regeln. Auch die steuerliche Behandlung in Österreich und der Schweiz weicht deutlich von der deutschen Rechtslage ab – relevant für alle, die im DACH-Raum unterwegs sind oder grenzüberschreitend spielen.
Casino-Gewinne versteuern: Die klare Antwort für Deutschland 2026
Die Steuerfreiheit von Glücksspielgewinnen in Deutschland ist keine Kulanz, sondern Gesetzeslage. Private Gewinne aus Casinos, Lotterien und Wetten gelten nicht als Einkünfte im Sinne des Einkommensteuergesetz (EStG). Das bedeutet: Sie fallen nicht unter die sieben Einkunftsarten, die das deutsche Steuerrecht kennt – weder als Einkünfte aus nichtselbständiger Arbeit noch aus Gewerbebetrieb oder Kapitalvermögen. Die Begründung: Glücksspiel beruht auf reinem Zufall, nicht auf einer nachhaltigen Tätigkeit oder persönlichen Leistung. Der Vermögenszugang entsteht durch Glück, nicht durch Arbeit.
Diese Unterscheidung ist entscheidend. Wer bei einem regulären Job Geld verdient, erbringt eine Leistung und zahlt Einkommensteuer. Wer im Casino gewinnt, hat keinen Anspruch auf diesen Gewinn erarbeitet – der Zufall entscheidet. Aus diesem Grund bleibt der Gewinn steuerfrei, egal ob er aus einem Online-Slot, einem Roulette-Tisch in der Spielbank oder einem Sportwetten-Tipp stammt. Diese Logik gilt in Deutschland seit Jahrzehnten und wurde in der Rechtsprechung mehrfach bestätigt.
Warum Casino-Gewinne in Deutschland steuerfrei sind
Die Steuerfreiheit von Glücksspielgewinnen ist keine Grauzone, sondern durch die Systematik des Einkommensteuergesetzes abgesichert. Das EStG definiert abschließend, welche Einnahmen als Einkünfte gelten. Glücksspielgewinne tauchen in dieser Liste nicht auf. Der Grund: Sie erfüllen nicht die Voraussetzungen für eine steuerbare Einkunftsart. Einkünfte setzen voraus, dass sie aus einer nachhaltigen Tätigkeit oder einer Vermögensverwaltung resultieren. Glücksspiel ist weder das eine noch das andere – es ist ein einmaliges Ereignis ohne Wiederholungsgarantie.
Die Rechtsprechung hat diese Linie mehrfach bestätigt. Selbst hohe Gewinne, die im sechsstelligen Bereich liegen, bleiben steuerfrei. Es gibt keine Obergrenze, ab der das Finanzamt zugreifen darf. Diese Regelung gilt auch dann, wenn jemand mehrfach im Jahr gewinnt – solange die Gewinne aus Glücksspiel stammen und nicht aus einer gewerblichen Tätigkeit. Die Grenze zur Steuerpflicht verläuft dort, wo Glücksspiel zur beruflichen Tätigkeit wird. Dazu später mehr.
Rechtsgrundlage: § 3 Nr.40 EStG
Paragraph 3 des Einkommensteuergesetzes listet steuerfreie Einnahmen auf. Nummer 40 erfasst Gewinne aus Lotterien und Ausspielungen, die von staatlich konzessionierten Veranstaltern stammen. Diese Regelung deckt klassische Lotterien wie 6aus49 oder Eurojackpot ab. Casino-Gewinne fallen formal nicht direkt unter § 3 Nr.40 EStG, da sie nicht als „Ausspielung“ im engeren Sinne gelten – sie sind schlicht keine Einkünfte. Die Steuerfreiheit ergibt sich aus der negativen Abgrenzung: Was nicht in den Einkunftskatalog des EStG fällt, wird nicht besteuert.
Das klingt technisch, hat aber praktische Folgen. Private Glücksspielgewinne sind nicht explizit von der Steuer befreit – sie sind von vornherein kein Steuergegenstand. Diese Unterscheidung erklärt, warum keine Freibeträge, Pauschalen oder Grenzen existieren. Ein Freibetrag setzt voraus, dass etwas grundsätzlich steuerpflichtig ist und bis zu einer bestimmten Höhe freigestellt wird. Bei Glücksspielgewinnen greift diese Logik nicht. Sie sind in jeder Höhe steuerfrei, weil sie nie in den Bereich der Besteuerung fallen.
Gilt die Steuerfreiheit für alle Spielformen?
Ja. Die Steuerfreiheit gilt unabhängig davon, ob der Gewinn aus einem Online-Casino, einer stationären Spielbank, einem Sportwetten-Anbieter oder einer Lotterie stammt. Es spielt keine Rolle, ob das Casino eine deutsche Lizenz der Gemeinsamen Glücksspielbehörde der Länder (GGL) besitzt oder unter einer Curaçao-Lizenz operiert. Auch Gewinne bei internationalen Anbietern ohne deutsche Lizenz sind steuerfrei – solange sie aus reinem Glücksspiel resultieren und nicht aus einer gewerblichen Tätigkeit.
Die Spielform ist ebenfalls irrelevant. Slots, Roulette, Blackjack, Poker (im Zufallsmodus), Live-Dealer-Spiele, Sportwetten, Lotto, Bingo – alle fallen unter dieselbe Regelung. Der entscheidende Faktor ist nicht das Format, sondern die Natur des Gewinns. Beruht er auf Zufall? Dann ist er steuerfrei. Beruht er auf einer nachhaltigen, systematischen Tätigkeit? Dann wird es kompliziert. Diese Grenze ist zentral für das Verständnis der Ausnahmen, die weiter unten behandelt werden.
Für hohe Gewinne im sechs- oder siebenstelligen Bereich gilt dasselbe. Das Finanzamt erhebt keine Ansprüche, solange der Gewinn aus privatem Glücksspiel stammt. Anders liegt der Fall bei gewerblicher Tätigkeit – etwa bei Pokerspielern, die systematisch Turniere bestreiten und daraus ihren Lebensunterhalt finanzieren. Diese Grenze ist klar definiert und betrifft eine kleine Minderheit. Für die überwältigende Mehrheit der Spieler bleibt das Finanzamt außen vor.
Muss ich meine Casino-Gewinne in der Steuererklärung angeben?
Nein. Private Glücksspielgewinne gehören in keine Zeile der Steuererklärung. Sie tauchen weder in der Anlage KAP für Kapitalerträge noch in der Anlage SO für sonstige Einkünfte auf. Ein Formularfeld für sie existiert nicht, weil sie kein Steuergegenstand sind. Auch ein geknackter Jackpot löst keine Erklärungspflicht aus.
Auch die Häufigkeit ändert nichts. Wer im Januar einen fünfstelligen Slot-Jackpot kassiert und im Oktober noch einmal bei einer Sportwette gewinnt, behält beide Summen ungeschmälert. Kein Freibetrag, keine Progression, keine Zusammenrechnung mehrerer Gewinne über das Jahr. Erst die Gewerblichkeit verschiebt die Rechtslage – und die hat mit der Gewinnhöhe wenig zu tun. Ein einzelner Millionengewinn macht niemanden zum Berufsspieler, während ein Pokerprofi mit 30.000 Euro Jahresergebnis sehr wohl unter die Einkommensteuer fallen kann.
Ab welcher Höhe werden Casino-Gewinne in Deutschland steuerpflichtig?
Gar nicht. Eine Obergrenze existiert nicht: Ein 100-Euro-Gewinn unterliegt derselben Regelung wie ein Zehn-Millionen-Jackpot. Andere Länder arbeiten mit Schwellenwerten – die Schweiz besteuert ab einer Million Franken. Deutschland kennt diese Schwelle nicht, weder pro einzelnem Gewinn noch als Summe über das Steuerjahr, und auch mehrere Treffer hintereinander lösen keine Steuerpflicht aus.
Empfohlene Online Casinos
- WildChanceBonus: Willkommenspaket 280% bis zu 3200 € + 800 FS + 30 Münzen · Auszahlungsgeschwindigkeit: 1-3 business days
- WinSharkBonus: 240% Bis zu €2500 + 300 Gratis Spins · Auszahlungsgeschwindigkeit: 1-3 business days
- FairCrownBonus: Willkommenspaket 10.000 € + 500 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- MegaBetLizenz: National Betting Authority of Cyprus, Class B bookmaker's licence No. B0011 and Class A Receiver license (A014) · Bonus: Willkommenspaket bis zu 12.000 EUR + 777 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- SlotsgemLizenz: Curacao · Bonus: Ersteinzahlungsbonus 120% mit bis zu € 600 + 125 Freispiele · Auszahlungsgeschwindigkeit: 1-3 business days
- DrakarisLizenz: Tobique Gaming Commission, licence No. 0000002 · Bonus: 100% up to 1000 EUR + 100 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- PlayBazeBonus: BEGRÜSSUNGSBONUS FÜR DIE ERSTE EINZAHLUNG Hol dir einen 100 %-Bonus von bis zu 1.250 € · Auszahlungsgeschwindigkeit: 1-3 business days
- LuckygemBonus: €700 Bonus or 50 FS · Auszahlungsgeschwindigkeit: 1-3 business days
- CrownslotsLizenz: Tobique Gaming Commission, licence No. 0000064 · Bonus: Willkommenspaket 390% bis zu €3.700 + 175 FS · Auszahlungsgeschwindigkeit: 1-3 business days
Muss ich Casino-Gewinne beim Finanzamt melden?
Eine Meldepflicht für Casino-Gewinne existiert in Deutschland nicht. Private Spieler müssen ihre Gewinne weder dem Finanzamt mitteilen noch in der Steuererklärung angeben. Diese Regel gilt unabhängig von der Gewinnhöhe. Wer einen sechsstelligen Jackpot knackt, muss dem Finanzamt nichts melden. Die Steuerfreiheit ist bedingungslos – sie setzt weder eine Meldung noch eine Genehmigung voraus.
Diese Regelung ergibt sich direkt aus dem Status von Glücksspielgewinnen als steuerfreier Vermögenszugang. Was nicht besteuert wird, muss auch nicht gemeldet werden. Es gibt kein Formular, keine Anlage, kein Pflichtfeld. Private Glücksspielgewinne tauchen im deutschen Steuersystem schlicht nicht auf. Das unterscheidet sie von anderen Einnahmen, die zwar steuerfrei sein können, aber trotzdem in der Steuererklärung angegeben werden müssen – etwa bestimmte Stipendien oder Schenkungen innerhalb von Freibeträgen.
Keine Meldepflicht für private Spieler
Die Abwesenheit einer Meldepflicht bedeutet konkret: Wer einen Gewinn aus einem Online-Casino, einer Spielbank oder einer Lotterie bezieht, muss diesen Betrag nirgendwo deklarieren. Das Finanzamt erfährt von diesem Gewinn nicht automatisch, und es besteht auch keine Verpflichtung, ihn aktiv mitzuteilen. Diese Regel gilt für alle Formen von Glücksspiel – vom 20-Euro-Gewinn am Automaten bis zum Millionen-Jackpot.
Selbst wenn das Finanzamt im Rahmen einer allgemeinen Prüfung auf einen hohen Kontoeingang stößt, ist der Nachweis einfach: Der Gewinnbeleg (Lottoschein, Casino-Auszahlungsbestätigung, Screenshot der Transaktion) genügt als Erklärung für den Vermögenszugang. Das Finanzamt kann nicht nachträglich eine Steuerpflicht konstruieren. Glücksspielgewinne bleiben steuerfrei, auch wenn sie erst Jahre später entdeckt werden.
Was bei hohen Gewinnen zu beachten ist (Nachweis-Empfehlung)
Obwohl keine Meldepflicht besteht, ist es ratsam, bei hohen Gewinnen einen Nachweis aufzubewahren. Der Grund liegt nicht in der Steuer, sondern in der möglichen Vermögensprüfung. Wenn auf einem Konto plötzlich ein fünf- oder sechsstelliger Betrag auftaucht, kann das Finanzamt im Rahmen einer allgemeinen Kontrolle nachfragen, woher das Geld stammt. Das ist keine Unterstellung, sondern Routine – große Geldeingänge werden bei Steuerpflichtigen mit niedrigem Einkommen manchmal geprüft, um unversteuerte Einkünfte aufzudecken.
In diesem Fall genügt es, den Gewinn durch einen Beleg nachzuweisen. Ein Lottoschein mit Quittung, eine Auszahlungsbestätigung des Casinos, ein Screenshot der Transaktion oder ein Kontoauszug mit der Gutschrift vom Casino-Betreiber reichen aus. Mit diesem Nachweis ist die Sache erledigt – das Finanzamt akzeptiert die Erklärung und stellt keine weiteren Fragen. Die Aufbewahrung dieser Belege ist eine Vorsichtsmaßnahme, keine Pflicht. Wer sie hat, erspart sich mögliche Diskussionen.
Ein weiterer Punkt: Wer größere Gewinne an Dritte weitergibt – etwa an Familienmitglieder oder Freunde – sollte die Schenkungssteuerfreibeträge im Blick behalten. Die Gewinne selbst sind steuerfrei, aber Schenkungen unterliegen eigenen Regeln. Ehepartner können sich gegenseitig bis zu 500.000 Euro schenken, ohne dass Schenkungssteuer anfällt. Für Kinder liegt der Freibetrag bei 400.000 Euro pro Elternteil, für Freunde und entfernte Verwandte bei 20.000 Euro – jeweils innerhalb von zehn Jahren. Wer diese Grenzen überschreitet, muss die Schenkung dem Finanzamt melden, und der übersteigende Betrag wird versteuert.
Muss ich dem Finanzamt mitteilen, wenn ich einen großen Jackpot gewonnen habe?
Nein. Auch bei Millionengewinnen besteht keine Meldepflicht. Die Steuerfreiheit gilt bedingungslos und in jeder Höhe. Wer einen siebenstelligen Jackpot knackt, lässt den Betrag auf sein Konto überweisen, ohne dem Finanzamt Bescheid zu geben. Sinnvoll ist allein der aufbewahrte Gewinnnachweis, falls später jemand nach der Herkunft fragt.
Sonderfälle: Wann Casino-Gewinne doch steuerpflichtig werden
Die Steuerfreiheit von Glücksspielgewinnen gilt für private Spieler ohne Einschränkung. Sobald das Spiel jedoch zur gewerblichen Tätigkeit wird, ändert sich die Rechtslage fundamental. Dann fallen die Gewinne unter die Einkommensteuer, und das Finanzamt verlangt seinen Anteil. Auch bei Krypto-Casinos greifen andere Regeln – nicht wegen des Glücksspiels, sondern wegen der steuerlichen Behandlung von Kryptowährungen. Und wer seine Gewinne anlegt, muss auf die Erträge aus dieser Anlage Steuern zahlen, auch wenn der ursprüngliche Gewinn steuerfrei war.
Diese Sonderfälle betreffen eine Minderheit, sind aber rechtlich klar definiert. Die Grenze zwischen privatem Glücksspiel und gewerblicher Tätigkeit verläuft nicht willkürlich – sie folgt den Kriterien, die das Finanzamt bei jeder gewerblichen Tätigkeit anlegt. Bei Krypto-Casinos kommt die Haltefrist für private Veräußerungsgeschäfte ins Spiel. Und bei angelegten Gewinnen gilt die allgemeine Regel: Kapitalerträge sind steuerpflichtig, egal woher das angelegte Kapital stammt.
Professionelle Spieler: Wann das Finanzamt Steuern verlangt
Wer Glücksspiel nicht als Hobby betreibt, sondern als Einkommensquelle, wird steuerlich anders behandelt. Das Finanzamt prüft, ob die Tätigkeit die Merkmale eines Gewerbes erfüllt. Die entscheidenden Kriterien sind Nachhaltigkeit, Gewinnerzielungsabsicht und eine systematische Organisation. Nachhaltigkeit bedeutet: Die Tätigkeit wird regelmäßig und dauerhaft ausgeübt, nicht gelegentlich. Gewinnerzielungsabsicht: Der Spieler strebt langfristig einen Überschuss an, nicht nur kurzfristige Gewinne. Systematische Organisation: Es existiert ein planmäßiges Vorgehen – etwa Bankroll-Management, Strategieentwicklung, Aufzeichnungen über Gewinne und Verluste.
Diese Kriterien treffen in der Praxis vor allem auf professionelle Pokerspieler zu. Wer regelmäßig an Turnieren teilnimmt, davon lebt und seine Spielweise strategisch optimiert, wird vom Finanzamt als Gewerbetreibender eingestuft. Die Gewinne fallen dann unter Einkünfte aus Gewerbebetrieb und müssen versteuert werden. Das gilt auch für Sportwetten-Profis, die mit mathematischen Modellen arbeiten und systematisch Wetten platzieren. Die bloße Häufigkeit reicht nicht aus – entscheidend ist das Gesamtbild.
Für die überwältigende Mehrheit der Spieler ist diese Grenze irrelevant. Wer gelegentlich im Casino spielt, ein paar Mal im Monat wettet oder regelmäßig Lotto spielt, bleibt privater Spieler. Selbst wer jede Woche mehrere Wetten platziert oder täglich Slots spielt, fällt nicht automatisch unter die Gewerblichkeit. Die Hürde liegt höher: Es muss ein Gesamtbild entstehen, das einer beruflichen Tätigkeit ähnelt. Das Finanzamt prüft im Zweifel, ob der Spieler von den Gewinnen lebt, ob er Aufzeichnungen führt, ob er seine Strategie dokumentiert und ob er sich selbst als Spieler „in Geschäftstätigkeit“ präsentiert.
Konkret bedeutet das: Wer keine andere Einkommensquelle hat und seinen Lebensunterhalt ausschließlich durch Glücksspiel bestreitet, gerät ins Visier des Finanzamts. Wer detaillierte Excel-Tabellen mit Gewinn- und Verlustrechnungen führt, seine Spielweise wissenschaftlich analysiert und regelmäßig an professionellen Turnieren teilnimmt, erfüllt die Kriterien der Gewerblichkeit. Wer Sponsorenverträge abschließt, sich als Profi vermarktet oder Coaching-Dienstleistungen anbietet, macht deutlich, dass Glücksspiel nicht mehr Hobby, sondern Beruf ist.
Die Grenze ist fließend, und das Finanzamt entscheidet im Einzelfall. Ein Beispiel aus der Rechtsprechung: Ein Pokerspieler nahm über fünf Jahre hinweg an über 200 Turnieren teil, lebte ausschließlich von den Preisgeldern und dokumentierte seine Strategie akribisch. Das Finanzgericht stufte ihn als Gewerbetreibenden ein. Seine Pokergewinne fielen unter Einkünfte aus Gewerbebetrieb, und er musste Einkommensteuer zahlen. Gleichzeitig konnte er seine Verluste steuerlich geltend machen und Ausgaben wie Turniergebühren, Reisekosten und Poker-Software als Betriebsausgaben absetzen. Die steuerliche Behandlung als Gewerbetreibender ist nicht nur Belastung, sondern auch Chance: Verluste mindern das zu versteuernde Einkommen.
Für Hobby-Spieler, die gelegentlich gewinnen, ändert sich nichts. Die Gewinne bleiben steuerfrei, und Verluste können nicht geltend gemacht werden. Das ist die Kehrseite der Steuerfreiheit: Wer keine Steuern auf Gewinne zahlt, kann auch keine Verluste absetzen. Professionelle Spieler hingegen müssen Gewinne versteuern, können dafür aber Verluste und Ausgaben gegenrechnen. In verlustreichen Jahren kann das steuerlich vorteilhaft sein – in gewinnreichen Jahren fällt die Steuerlast entsprechend hoch aus.
Ein weiterer Punkt: Die Gewerbeanmeldung. Wer als professioneller Spieler eingestuft wird, muss ein Gewerbe anmelden. Das geschieht beim örtlichen Gewerbeamt und kostet eine geringe Gebühr. Die Gewerbeanmeldung verpflichtet zur Abgabe einer jährlichen Gewinnermittlung – entweder als Einnahmen-Überschuss-Rechnung (EÜR) oder, bei größeren Umsätzen, als Bilanz. Auch die Gewerbesteuer kann anfallen, sofern der Gewinn den Freibetrag von 24.500 Euro übersteigt. Für die meisten professionellen Pokerspieler liegt der Gewinn unterhalb dieser Grenze, sodass nur Einkommensteuer anfällt.
Die Entscheidung, ob jemand gewerblich spielt, trifft letztlich das Finanzamt. Wer unsicher ist, sollte einen Steuerberater konsultieren. Die Grenze zwischen Hobby und Gewerbe ist nicht immer klar, und eine falsche Selbsteinschätzung kann teuer werden. Wer als Privatperson behandelt wird, obwohl er gewerblich spielt, riskiert Steuernachzahlungen und Strafen. Wer sich freiwillig als Gewerbetreibender meldet, kann Verluste absetzen und Rechtssicherheit schaffen.
Krypto-Casino-Gewinne: Haltefrist und private Veräußerungsgeschäfte
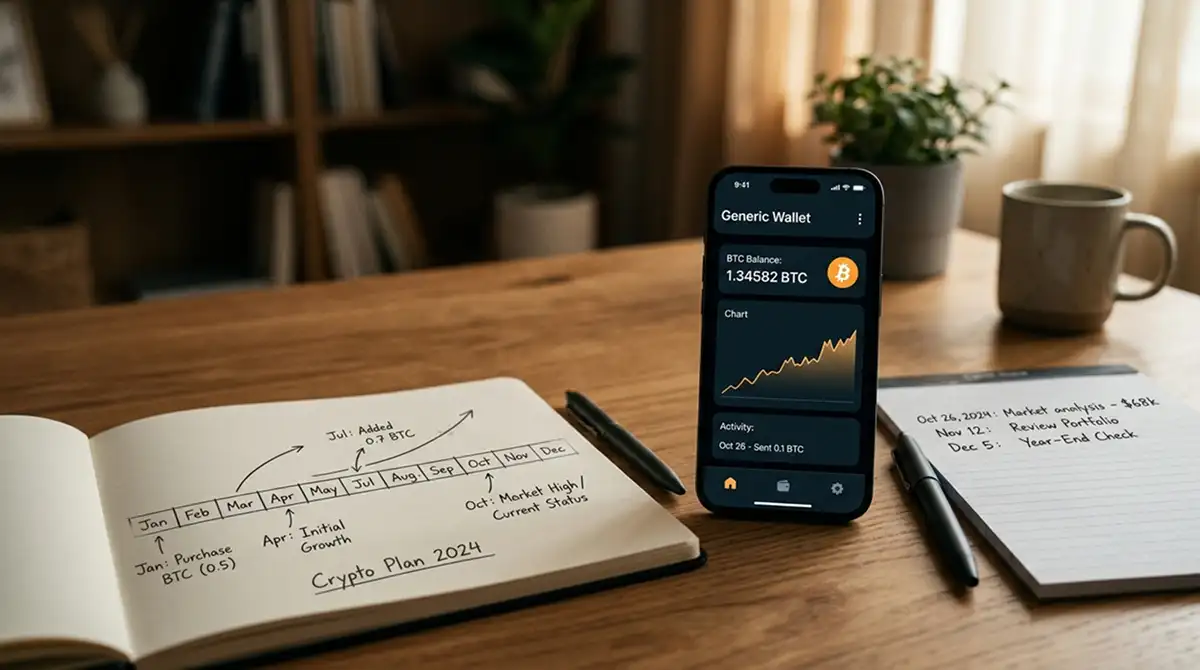
Gewinne aus Crypto-Casinos unterliegen einer Sonderregelung, die nichts mit Glücksspiel zu tun hat – sie folgt der steuerlichen Behandlung von Kryptowährungen. Wer in Bitcoin, Ethereum oder einer anderen Kryptowährung gewinnt, erhält einen Vermögenszugang in Form von Coins. Dieser Gewinn selbst ist steuerfrei, wie bei jedem Glücksspielgewinn. Die Steuerfrage entsteht erst, wenn die Coins verkauft oder getauscht werden. Dann greift die Regelung für private Veräußerungsgeschäfte nach § 23 EStG.
Die zentrale Regel: Kryptowährungen sind nach einer Haltefrist von einem Jahr steuerfrei. Wer einen Bitcoin-Gewinn aus einem Casino erhält und diesen Coin mindestens zwölf Monate hält, zahlt beim Verkauf keine Steuern – unabhängig davon, wie stark der Kurs gestiegen ist. Die Haltefrist beginnt in dem Moment, in dem die Coins auf der Casino-Plattform oder in der eigenen Wallet gutgeschrieben werden. Entscheidend ist das Datum der Gutschrift, nicht der Auszahlung vom Casino-Konto in die externe Wallet.
Wird der Coin vor Ablauf der Haltefrist verkauft, sind die Gewinne steuerpflichtig. Dabei gilt eine Freigrenze von 1.000 Euro pro Jahr. Bis zu diesem Betrag bleiben Gewinne aus privaten Veräußerungsgeschäften steuerfrei. Wird die Grenze überschritten, ist der gesamte Gewinn steuerpflichtig, nicht nur der übersteigende Betrag. Die Besteuerung erfolgt zum persönlichen Einkommensteuersatz, der zwischen 14 und 45 Prozent liegen kann.
Ein Beispiel: Spieler A gewinnt am 1. Januar 2026 einen Bitcoin im Wert von 40.000 Euro. Er behält den Coin und verkauft ihn am 15. Januar des Folgejahres für 50.000 Euro. Die Haltefrist ist erfüllt, der gesamte Wertzuwachs von 10.000 Euro bleibt steuerfrei. Spieler B gewinnt denselben Bitcoin und verkauft ihn nach sechs Monaten für 50.000 Euro. Die Haltefrist ist nicht erfüllt. Die Anschaffungskosten liegen bei null Euro (der Bitcoin kam als Gewinn, nicht durch Kauf), der Veräußerungserlös bei 50.000 Euro. Der gesamte Betrag ist steuerpflichtig, da die Freigrenze von 1.000 Euro deutlich überschritten wird.
Diese Regelung führt zu einer Doppel-Steuerfreiheit, wenn beide Bedingungen erfüllt sind: Der Casino-Gewinn ist steuerfrei (Glücksspiel), und der Krypto-Gewinn ist steuerfrei (Haltefrist). Wer geduldig ist, zahlt nichts. Wer ungeduldig ist, zahlt unter Umständen viel. Die Nachweispflicht liegt beim Steuerpflichtigen – er muss die Haltefrist dokumentieren können. Das erfordert Transaktionsprotokolle, Blockchain-Einträge oder Wallet-Exports, aus denen das Datum der Gutschrift hervorgeht.
Die Besonderheit bei Crypto-Casinos liegt darin, dass viele Spieler die Haltefrist nicht beachten und ihre Gewinne sofort in Euro tauschen. Das ist aus steuerlicher Sicht ungünstig. Wer einen hohen Gewinn in Bitcoin erzielt und diesen innerhalb weniger Tage oder Wochen verkauft, muss den gesamten Betrag als privates Veräußerungsgeschäft versteuern. Die Steuerlast kann erheblich sein – bei einem persönlichen Steuersatz von 42 Prozent und einem Gewinn von 50.000 Euro bleiben nach Abzug der Steuer nur noch 29.000 Euro übrig.
Die Strategie ist einfach: Geduld zahlt sich aus. Wer die Haltefrist abwartet, spart Tausende Euro an Steuern. Das setzt voraus, dass der Spieler bereit ist, das Kursrisiko zu tragen. Bitcoin und andere Kryptowährungen sind volatil – der Wert kann innerhalb eines Jahres erheblich schwanken. Wer auf Nummer sicher gehen will, kann den Gewinn sofort in Euro tauschen und die Steuer zahlen. Wer spekulativ denkt und an steigende Kurse glaubt, wartet die Haltefrist ab und profitiert doppelt: von der Kurssteigerung und von der Steuerfreiheit.
Ein weiterer Punkt: Die Haltefrist gilt nicht nur für den Verkauf in Euro, sondern auch für den Tausch in andere Kryptowährungen. Wer Bitcoin in Ethereum tauscht, löst ein steuerpflichtiges Veräußerungsgeschäft aus – sofern die Haltefrist nicht erfüllt ist. Auch das Bezahlen mit Kryptowährungen gilt als Veräußerung. Wer seinen Bitcoin-Gewinn nach drei Monaten für den Kauf von Waren oder Dienstleistungen verwendet, muss den Gewinn versteuern. Die Haltefrist wird nur dann unschädlich, wenn der Coin tatsächlich zwölf Monate lang gehalten wird, ohne verkauft, getauscht oder ausgegeben zu werden.
Die Dokumentation ist entscheidend. Das Finanzamt verlangt im Zweifel Nachweise über das Datum der Anschaffung (hier: die Casino-Gutschrift) und das Datum der Veräußerung. Blockchain-Transaktionen sind öffentlich einsehbar, aber nicht immer eindeutig einer Person zuzuordnen. Wer seine Wallet-Adressen und Transaktionshashes dokumentiert, ist auf der sicheren Seite. Viele Krypto-Börsen bieten automatische Steuerreports an, die die Haltefrist berechnen und die steuerpflichtigen Gewinne ausweisen. Diese Reports sind hilfreich, aber keine Pflicht – entscheidend ist, dass der Steuerpflichtige die Haltefrist nachweisen kann.
Für Slot-Spieler, Roulette-Fans oder Lotto-Spieler ist diese Grenze praktisch unerreichbar. Diese Spiele beruhen auf reinem Zufall, ohne Strategiekomponente. Selbst wer täglich spielt, wird nicht als Gewerbetreibender eingestuft, solange keine systematische Organisation vorliegt. Anders bei Sportwetten: Wer mit mathematischen Modellen arbeitet, Quoten analysiert und systematisch Wetten platziert, kann ebenfalls in die Gewerblichkeit rutschen. Die Hürde liegt aber hoch – gelegentliche Wetten, auch wenn sie erfolgreich sind, reichen nicht aus.
Wann gelte ich als professioneller Spieler und muss Steuern zahlen?
Eine feste Zahl gibt es nicht. Das Finanzamt prüft das Gesamtbild: Nachhaltigkeit über längere Zeiträume, erkennbare Gewinnerzielungsabsicht und systematisches Vorgehen mit Strategie und Aufzeichnungen. Treffen mehrere dieser Merkmale zusammen und finanziert das Spiel den Lebensunterhalt, wird aus dem Hobby ein Gewerbe mit Einkommensteuerpflicht.
Sind Gewinne aus Crypto-Casinos in Deutschland steuerfrei?
Der Gewinn selbst ja, wie bei jedem Glücksspiel. Die Steuerfrage entsteht beim Verkauf oder Tausch der Coins. Nach zwölf Monaten Haltedauer bleibt der gesamte Wertzuwachs steuerfrei. Wer früher verkauft, versteuert den Erlös als privates Veräußerungsgeschäft, sobald die Freigrenze von 1.000 Euro fällt.
Folgegewinne aus angelegten Casino-Gewinnen (Zinsen, Mieten)
Casino-Gewinne selbst sind steuerfrei. Was mit diesem Geld anschließend passiert, unterliegt den allgemeinen Steuerregeln. Wer seinen Gewinn auf ein Tagesgeldkonto legt und Zinsen kassiert, muss diese Zinsen versteuern. Sie fallen unter Einkünfte aus Kapitalvermögen und unterliegen der Abgeltungsteuer von 25 Prozent (plus Solidaritätszuschlag und gegebenenfalls Kirchensteuer). Der Sparerpauschbetrag von 1.000 Euro pro Person (2.000 Euro für Verheiratete) gilt auch hier – bis zu dieser Höhe bleiben Kapitalerträge steuerfrei.
Wer seinen Gewinn in Immobilien investiert und diese vermietet, erzielt Einkünfte aus Vermietung und Verpachtung. Die Mieteinnahmen sind steuerpflichtig, abzüglich der Werbungskosten (Instandhaltung, Abschreibung, Zinsen für Finanzierungen). Wer Aktien kauft und Dividenden erhält, zahlt ebenfalls Abgeltungsteuer. Die Regel ist einfach: Der ursprüngliche Gewinn bleibt steuerfrei, aber alles, was aus der Anlage dieses Gewinns entsteht, wird nach den üblichen Regeln besteuert.
Diese Unterscheidung ist wichtig, weil sie oft übersehen wird. Manche Spieler glauben, dass die Steuerfreiheit des Gewinns auch für die Erträge aus der Anlage gilt. Das ist falsch. Die Steuerfreiheit endet in dem Moment, in dem der Gewinn angelegt wird und Erträge generiert. Ab diesem Punkt gelten die normalen Steuerregeln für Kapitalerträge, Mieten oder gewerbliche Einkünfte – je nachdem, wie das Geld verwendet wird.
Casino-Gewinne versteuern in Österreich und der Schweiz
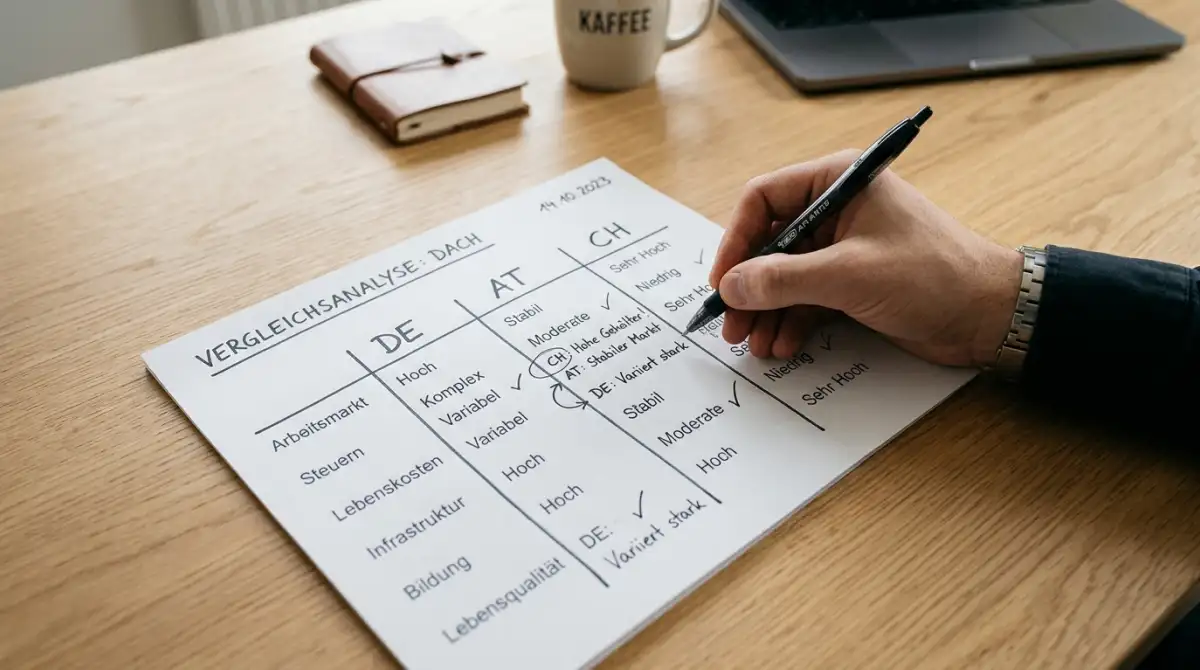
Die steuerliche Behandlung von Glücksspielgewinnen unterscheidet sich im DACH-Raum erheblich. Deutschland und Österreich gewähren vollständige Steuerfreiheit ohne Obergrenze. Die Schweiz hingegen besteuert hohe Gewinne ab einem Schwellenwert von einer Million Franken. Diese Unterschiede sind relevant für alle, die grenzüberschreitend spielen oder in mehreren Ländern steuerpflichtig sind. Auch die Behandlung von Gewinnen bei ausländischen, nicht lizenzierten Anbietern variiert zwischen den drei Ländern.
Die Unterschiede resultieren aus unterschiedlichen Steuersystemen und Rechtsgrundlagen. Österreich kennt sieben Einkunftsarten, und Glücksspielgewinne fallen in keine davon. Deutschland folgt einer ähnlichen Logik. Die Schweiz hingegen behandelt hohe Gewinne als außerordentliches Einkommen und erhebt ab einer bestimmten Schwelle sowohl Verrechnungssteuer als auch Einkommensteuer. Diese Differenzierung ist bei der Planung von Spielaktivitäten im DACH-Raum zu berücksichtigen.
Österreich: Vollständige Steuerfreiheit ohne Obergrenze
Glücksspielgewinne sind in Österreich vollständig steuerfrei – unabhängig von der Höhe und unabhängig davon, ob der Gewinn aus einem inländischen oder ausländischen Casino stammt. Die Rechtsgrundlage liegt im österreichischen Einkommensteuergesetz, das sieben Einkunftsarten definiert. Glücksspielgewinne fallen in keine dieser Kategorien, daher werden sie nicht besteuert. Diese Regelung gilt für Lotteriegewinne, Casino-Gewinne, Sportwetten-Erfolge und alle anderen Formen von Glücksspiel.
Die Steuerfreiheit ist bedingungslos. Es gibt keine Obergrenze, keine Meldepflicht und keine Unterscheidung nach Spielform oder Anbieter. Selbst Gewinne bei EU-Lotterien oder internationalen Online-Casinos bleiben steuerfrei. Diese großzügige Regelung gilt jedoch nur für private Spieler. Wer Glücksspiel gewerblich betreibt – etwa als professioneller Pokerspieler – muss die Gewinne als Einkünfte aus selbständiger Arbeit oder Gewerbebetrieb versteuern. Die Hürde für Gewerblichkeit liegt in Österreich ähnlich wie in Deutschland: Nachhaltigkeit, Gewinnerzielungsabsicht und systematische Organisation müssen vorliegen.
Wichtig für österreichische Spieler: Auch wenn die Gewinne steuerfrei sind, müssen Erträge aus der Anlage dieser Gewinne versteuert werden. Zinsen, Dividenden und Mieten unterliegen den üblichen Steuerregeln. Österreich erhebt auf Kapitalerträge eine Kapitalertragsteuer von 27,5 Prozent (Stand 2026). Diese Steuer fällt auch dann an, wenn das angelegte Kapital aus einem steuerfreien Glücksspielgewinn stammt.
Schweiz: Steuerfrei bis CHF 1 Million, darüber Verrechnungssteuer
Die Schweiz verfolgt einen anderen Ansatz. Glücksspielgewinne sind bis zu einer Höhe von einer Million Schweizer Franken steuerfrei. Diese Grenze gilt für die meisten Glücksspielformen – Lotterien, Casinos, Sportwetten. Oberhalb dieser Schwelle fallen sowohl Verrechnungssteuer als auch Einkommensteuer an. Die Verrechnungssteuer beträgt 35 Prozent und wird direkt vom Gewinn abgezogen. Sie kann unter bestimmten Bedingungen über die Steuererklärung zurückgefordert werden, sofern der Gewinn korrekt deklariert wird.
Zusätzlich zur Verrechnungssteuer wird der Gewinn als Einkommen behandelt und unterliegt der progressiven Einkommensteuer. Die Höhe hängt vom Kanton und vom Gesamteinkommen ab. In der Praxis bedeutet das: Wer in der Schweiz einen Millionengewinn erzielt, muss einen erheblichen Teil davon an den Fiskus abgeben. Die Steuerbelastung kann je nach Kanton und persönlicher Situation zwischen 30 und 45 Prozent des Gewinns liegen.
Eine wichtige Besonderheit: Gewinne aus Online-Casinos ohne Schweizer Lizenz sind bereits ab dem ersten Franken steuerpflichtig. Die Schwelle von einer Million Franken gilt nur für Gewinne bei lizenzierten Schweizer Anbietern. Wer bei einem internationalen Online-Casino ohne Schweizer Konzession spielt und gewinnt, muss den gesamten Betrag als Einkommen deklarieren und versteuern. Diese Regelung zielt darauf ab, Spieler zu lizenzierten Anbietern zu lenken und den Schweizer Glücksspielmarkt zu schützen.
DACH-Vergleich: Wo ist die Regelung am großzügigsten?
Deutschland und Österreich bieten die großzügigsten Regelungen: vollständige Steuerfreiheit ohne Obergrenze, unabhängig von der Höhe des Gewinns. Die Schweiz hingegen besteuert hohe Gewinne erheblich. Für Spieler im DACH-Raum ergibt sich daraus eine klare Hierarchie: Wer in Deutschland oder Österreich wohnt, zahlt auf private Glücksspielgewinne keine Steuern. Wer in der Schweiz wohnt, sollte sich der Schwelle von einer Million Franken bewusst sein und bei der Wahl des Anbieters auf eine Schweizer Lizenz achten.
Die folgende Tabelle fasst die Unterschiede zusammen:
| Land | Steuerfreiheit | Schwellenwert | Besonderheiten |
|---|---|---|---|
| Deutschland | Ja, vollständig | Keine Obergrenze | Ausnahme: professionelle Spieler |
| Österreich | Ja, vollständig | Keine Obergrenze | Ausnahme: professionelle Spieler |
| Schweiz | Ja, bis CHF 1 Mio. | CHF 1.000.000 | Gewinne bei unlizenzierten Anbietern ab erstem Franken steuerpflichtig; oberhalb der Schwelle: Verrechnungssteuer 35% + Einkommensteuer |
Diese Unterschiede sind bei grenzüberschreitenden Spielaktivitäten relevant. Wer in Deutschland wohnt und in einem Schweizer Casino spielt, unterliegt den deutschen Steuerregeln – der Gewinn bleibt steuerfrei. Wer in der Schweiz wohnt und bei einem deutschen Online-Casino ohne Schweizer Lizenz spielt, muss den Gewinn in der Schweiz versteuern. Entscheidend ist immer der Wohnsitz des Spielers, nicht der Sitz des Casinos.
Wie versteuere ich Casino-Gewinne in Österreich und der Schweiz?
In Österreich fällt auf private Glücksspielgewinne nichts an – keine Steuer, keine Meldung, keine Zeile in der Erklärung. Die Schweiz zieht bei einer Million Franken die Grenze: darüber greifen Verrechnungssteuer und Einkommensteuer. Gewinne bei Anbietern ohne Schweizer Konzession sind dort ab dem ersten Franken vollständig zu deklarieren.
Rechtslage: Wo darf ich legal spielen?
Die steuerliche Behandlung von Glücksspielgewinnen ist unabhängig davon, ob das Casino eine deutsche Lizenz besitzt. Selbst Gewinne bei internationalen Anbietern ohne GGL-Lizenz sind steuerfrei – solange sie aus privatem Glücksspiel stammen. Trotzdem lohnt sich ein Blick auf die Rechtslage: Wer bei lizenzierten Anbietern spielt, genießt regulatorische Sicherheit. Das bedeutet konkret: Spielerschutz, faire Spielbedingungen, geprüfte Auszahlungsquoten und die Gewissheit, dass Gewinne ausgezahlt werden.
Die Gemeinsame Glücksspielbehörde der Länder (GGL) regelt seit Januar 2023 den deutschen Online-Glücksspielmarkt. Wer bei einem GGL-lizenzierten Anbieter spielt, bewegt sich im legalen Rahmen und profitiert von den Schutzmaßnahmen des Glücksspielstaatsvertrags 2021. Dazu gehören das OASIS-Sperrsystem, Einzahlungslimits und die Verpflichtung der Anbieter zu verantwortungsvollem Spielen. Diese Regelung ist in erster Linie eine Frage der Legalität, nicht der Steuer – aber sie schafft Rechtssicherheit.
Glücksspielstaatsvertrag 2021 und die GGL
Der Glücksspielstaatsvertrag 2021 (GlüStV 2021) trat am 1. Juli 2021 in Kraft und liberalisierte den deutschen Online-Glücksspielmarkt. Erstmals wurden virtuelle Automatenspiele und Online-Poker bundesweit legalisiert – unter strengen Auflagen. Die Gemeinsame Glücksspielbehörde der Länder (GGL) ist seit Januar 2023 als zentrale Aufsichtsbehörde operativ. Sie erteilt Lizenzen, überwacht den Markt, bekämpft illegale Angebote und führt die öffentliche Whitelist lizenzierter Anbieter.
Die GGL-Regulierung bringt strenge Vorgaben mit sich: monatliche Einzahlungslimits von 1.000 Euro (LUGAS-System), ein maximaler Einsatz von einem Euro pro Spin bei Slots, eine fünf-Sekunden-Pause zwischen Spins und die Teilnahme am OASIS-Sperrsystem. Diese Maßnahmen zielen auf Spielerschutz ab, schränken aber gleichzeitig die Spielfreiheit ein. Manche Spieler empfinden diese Limits als einschränkend und weichen auf internationale Anbieter ohne deutsche Lizenz aus.
Rechtlich bewegt sich das in einer Grauzone. Der Glücksspielstaatsvertrag verbietet die Teilnahme an nicht lizenzierten Angeboten nicht explizit – er richtet sich in erster Linie an die Anbieter. Spieler, die bei Curaçao-lizenzierten Casinos spielen, machen sich nicht strafbar. Allerdings genießen sie nicht den Schutz des deutschen Rechts, falls es zu Streitigkeiten kommt. Die Auszahlung von Gewinnen ist nicht garantiert, und bei Problemen bleibt nur der Rechtsweg im Sitzland des Anbieters – oft unpraktikabel.
GGL-Whitelist: So finden Sie lizenzierte Anbieter
Die GGL führt eine öffentlich einsehbare Whitelist aller lizenzierten Anbieter. Diese Liste wird laufend aktualisiert und umfasst Sportwetten-Anbieter, Anbieter virtueller Automatenspiele, Online-Poker-Plattformen und Lotterien. Die Whitelist ist das einzige verlässliche Instrument, um zu prüfen, ob ein Anbieter eine deutsche Lizenz besitzt. Sie ist über das offizielle Portal der Glücksspielbehörde im Bereich für Spielende abrufbar und bietet eine Suchfunktion nach Anbieter, Lizenztyp und Status.
Die Liste unterscheidet zwischen verschiedenen Lizenztypen. Virtuelle Automatenspiele und Online-Poker sind bundesweit lizenziert. Online-Casinospiele im engeren Sinne (Roulette, Blackjack, Baccarat mit Live-Dealern oder virtuell) sind auf Bundesebene nicht lizenziert – mit Ausnahme von Schleswig-Holstein, wo eine Sondergenehmigung für Merkur Bets Malta Limited besteht. Diese Unterscheidung ist wichtig: Wer klassische Tischspiele spielen will, findet auf Bundesebene keine lizenzierten Anbieter. Slots und Poker sind hingegen breit verfügbar.
Beispiele für legale Online-Casinos in Deutschland
Zu den lizenzierten Anbietern auf der GGL-Whitelist gehören unter anderem Stargames, Wunderino, LeoVegas, Bwin, Betano, Bet365 und PokerStars. Diese Anbieter haben eine Lizenz für virtuelle Automatenspiele oder Online-Poker erhalten und unterliegen der GGL-Aufsicht. Sie müssen die Vorgaben des Glücksspielstaatsvertrags einhalten – das bedeutet Einzahlungslimits, OASIS-Teilnahme, geprüfte Auszahlungsquoten und transparente Spielregeln.
Die Steuerfreiheit von Gewinnen gilt bei diesen Anbietern ebenso wie bei internationalen Casinos ohne deutsche Lizenz. Der Unterschied liegt nicht in der Steuer, sondern in der Rechtssicherheit. Wer bei einem GGL-lizenzierten Anbieter spielt, kann sich darauf verlassen, dass Gewinne ausgezahlt werden und dass bei Streitigkeiten deutsches Recht greift. Bei internationalen Anbietern fehlt diese Garantie – auch wenn viele von ihnen seriös arbeiten und Gewinne zuverlässig auszahlen.
Die Wahl zwischen lizenzierten und nicht lizenzierten Anbietern ist keine Steuerfrage, sondern eine Sicherheitsfrage. Steuerlich macht es keinen Unterschied, ob das Casino eine GGL-Lizenz besitzt oder unter einer Malta- oder Curaçao-Lizenz operiert. Private Gewinne bleiben in jedem Fall steuerfrei. Rechtlich jedoch bewegt sich die Teilnahme an nicht lizenzierten Angeboten in einer Grauzone. Der Glücksspielstaatsvertrag verbietet Spielern die Teilnahme nicht explizit, aber er schützt sie auch nicht. Bei Streitigkeiten bleibt nur der Rechtsweg im Sitzland des Anbieters – oft Malta oder Curaçao – was in der Praxis unpraktikabel ist.
GGL-lizenzierte Anbieter unterliegen strengen Auflagen. Das monatliche Einzahlungslimit von 1.000 Euro gilt anbieterübergreifend – wer bei drei verschiedenen GGL-Casinos spielt, kann insgesamt nur 1.000 Euro pro Monat einzahlen, nicht 3.000 Euro. Das LUGAS-System (Limit- und Sperrdatei Glücksspiel) verhindert, dass Spieler diese Grenze umgehen. Das OASIS-Sperrsystem greift deutschlandweit: Wer sich bei einem Anbieter sperren lässt, ist automatisch bei allen GGL-lizenzierten Anbietern gesperrt. Diese Maßnahmen dienen dem Spielerschutz, schränken aber die Freiheit ein.
Internationale Anbieter ohne deutsche Lizenz bieten oft höhere Einzahlungslimits, keine fünf-Sekunden-Pause zwischen Spins und Zugang zu klassischen Tischspielen wie Roulette und Blackjack – die auf Bundesebene in Deutschland nicht lizenziert sind. Diese Freiheit geht auf Kosten der Rechtssicherheit. Wer sich bewusst für einen internationalen Anbieter entscheidet, sollte dessen Reputation prüfen: Wie lange ist der Anbieter am Markt? Welche Lizenz besitzt er? Gibt es unabhängige Bewertungen und Erfahrungsberichte? Die Steuerfreiheit der Gewinne ändert sich dadurch nicht, aber das Risiko einer verweigerten Auszahlung steigt bei unseriösen Anbietern.
Die Legalität der Teilnahme ist eine andere Frage. Der Glücksspielstaatsvertrag sieht vor, dass nur lizenzierte Anbieter ihre Dienste in Deutschland anbieten dürfen. Spieler, die bei nicht lizenzierten Anbietern spielen, machen sich nicht strafbar – aber sie verlieren den Schutz des deutschen Rechts. Die Steuerfreiheit bleibt davon unberührt. Selbst Gewinne bei illegalen Anbietern sind steuerfrei, auch wenn das paradox klingt. Das Steuerrecht interessiert sich nicht für die Legalität der Einkommensquelle – es fragt nur, ob Einkünfte vorliegen. Bei Glücksspielgewinnen ist das nicht der Fall.
Wer den Weg zurück in den regulierten Markt sucht, kommt an einem zweiten Verfahren nicht vorbei: der OASIS-Löschungsanfrage beim RP Darmstadt, die vom Steuerrecht völlig unabhängig läuft. Umgekehrt ändert auch der Wechsel zu Anbietern unter Malta-Regulierung nichts an der Steuerlage – die MGA-Lizenz betrifft Aufsicht und Spielerschutz, nicht den Fiskus.
Muss ich Gewinne aus ausländischen Online-Casinos versteuern?
Nein. Die Steuerfreiheit gilt unabhängig vom Sitz des Anbieters. Wer bei einem Curaçao-lizenzierten Casino gewinnt, behält den Betrag ungeschmälert – vorausgesetzt, er spielt privat. Dasselbe gilt für Schweizer, maltesische oder britische Anbieter. Entscheidend ist der Wohnsitz des Spielers, nicht die Lizenz des Casinos.
Auszahlung und praktische Tipps
Die Auszahlung von Casino-Gewinnen verläuft je nach Anbieter unterschiedlich. Die meisten Online-Casinos bieten mehrere Zahlungsmethoden an: Banküberweisung, E-Wallets wie PayPal oder Skrill, Kreditkarten oder Kryptowährungen. Die Auszahlungsdauer variiert – E-Wallets sind oft innerhalb von Stunden verfügbar, Banküberweisungen dauern einige Tage. Bei höheren Gewinnen verlangen viele Casinos eine Identitätsprüfung, bevor die Auszahlung freigegeben wird. Das ist branchenüblich und dient der Geldwäscheprävention.
Steuerlich ist die Auszahlungsart irrelevant. Egal ob der Gewinn per Überweisung, E-Wallet oder in Bitcoin ausgezahlt wird – er bleibt steuerfrei. Die einzige Ausnahme bilden Krypto-Gewinne, bei denen die Haltefrist greift, sobald die Coins verkauft oder getauscht werden. Wer seinen Gewinn in Euro auszahlen lässt, muss sich um die Haltefrist keine Gedanken machen. Wer die Kryptowährung behält, sollte die Zwölf-Monats-Frist im Blick behalten.
So lassen Sie Casino-Gewinne auszahlen
Die Auszahlung erfolgt in der Regel über dieselbe Methode, die für die Einzahlung genutzt wurde. Wer per PayPal eingezahlt hat, erhält die Auszahlung ebenfalls auf das PayPal-Konto. Das vereinfacht den Prozess und beschleunigt die Bearbeitung. Bei höheren Gewinnen kann das Casino eine Identitätsprüfung verlangen – dazu müssen Ausweisdokumente und gegebenenfalls ein Adressnachweis hochgeladen werden. Dieser Schritt ist regulatorisch vorgeschrieben und gilt bei allen seriösen Anbietern.
Die Auszahlungslimits variieren je nach Anbieter. Manche Casinos begrenzen die monatliche Auszahlung auf 5.000 oder 10.000 Euro, andere zahlen höhere Beträge auf einmal aus. Bei Jackpot-Gewinnen im sechsstelligen Bereich erfolgt die Auszahlung oft in Raten – etwa 10.000 Euro pro Monat. Das ist vertragliche Gestaltung des Anbieters, keine steuerliche Vorgabe. Steuerlich spielt es keine Rolle, ob der Gewinn in einer Summe oder in Raten ausgezahlt wird – er bleibt in jedem Fall steuerfrei.
Was tun bei Auszahlungsproblemen?
Wenn ein Casino die Auszahlung verweigert oder verzögert, hängt das Vorgehen vom Lizenzstatus ab. Bei GGL-lizenzierten Anbietern kann eine Beschwerde bei der GGL eingereicht werden. Die Behörde prüft den Fall und kann den Anbieter zur Auszahlung verpflichten. Bei internationalen Anbietern ohne deutsche Lizenz ist der Rechtsweg komplizierter – hier greift das Recht des Sitzlandes, oft Malta oder Curaçao. In der Praxis bedeutet das: Beschwerden bei der Lizenzbehörde des Anbieters einreichen oder den Kundenservice kontaktieren.
Seriöse Anbieter zahlen Gewinne zuverlässig aus, auch ohne deutsche Lizenz. Probleme entstehen meist durch unvollständige Identitätsprüfungen, Verstöße gegen Bonusbedingungen oder technische Fehler. In den meisten Fällen lässt sich das klären, indem die geforderten Dokumente nachgereicht oder die Bonusbedingungen geprüft werden. Steuerlich bleibt der Gewinn in jedem Fall steuerfrei – auch wenn die Auszahlung verzögert wird oder gerichtlich durchgesetzt werden muss.
Sind Zinsen aus angelegten Casino-Gewinnen steuerpflichtig?
Ja. Der Gewinn selbst bleibt steuerfrei, seine Erträge nicht. Zinsen auf dem Tagesgeldkonto, Dividenden aus Aktien und Mieteinnahmen aus einer gekauften Wohnung unterliegen den normalen Regeln. Auf Kapitalerträge fällt die Abgeltungsteuer von 25 Prozent an, zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer.
Gewinnhöhe, Spielformen und die Frage nach den Rekordsummen
Ein Teil der Unsicherheit rund um das Thema kommt gar nicht aus dem Steuerrecht, sondern aus der Frage, welche Gewinne im Online-Casino überhaupt realistisch sind. Die kurze Antwort: Echte Auszahlungen gibt es, die spektakulären Summen sind aber Ausreißer. Progressive Jackpot-Netzwerke wie Mega Moolah oder Mega Fortune haben in der Vergangenheit achtstellige Euro-Beträge ausgeschüttet – der bekannteste dokumentierte Fall stammt aus dem Jahr 2015 und lag bei rund 17,8 Millionen Euro. Solche Treffer sind statistisch so selten, dass sie als Planungsgrundlage taugen wie ein Blitzeinschlag. Steuerlich wären sie in Deutschland trotzdem in voller Höhe frei.
Für die tägliche Realität ist eine andere Zahl aussagekräftiger: die Auszahlungsquote. Bei GGL-lizenzierten Slots liegt sie meist zwischen 92 und 96 Prozent, bei klassischen Tischspielen höher. Diese Quote ist ein Langfristwert über Millionen Spielrunden, keine Garantie für die nächste Sitzung. Wer sie als „fast Gewinngarantie“ liest, hat die Statistik falsch verstanden. Und wer sich fragt, warum trotz stundenlangem Spiel keine Gewinne kommen: Der Hausvorteil ist keine Fehlfunktion, sondern die Geschäftsgrundlage. Verluste lassen sich in Deutschland übrigens nicht steuerlich absetzen – die Kehrseite der Steuerfreiheit.
Auch das Spielformat ändert nichts an der steuerlichen Behandlung. Ob der Gewinn aus einem Spielautomaten, einem Live-Roulette-Tisch mit echtem Dealer, einer Blackjack-Runde oder einer Casino-App auf dem Smartphone stammt: Die Einordnung als privater Glücksspielgewinn bleibt identisch. Unterschiede gibt es nur bei Einsatzlimits und Verfügbarkeit unter deutscher Lizenz.
| Spielform | Typische Auszahlungsquote | Unter GGL-Lizenz verfügbar | Steuerliche Behandlung in Deutschland |
|---|---|---|---|
| Online-Slots | 92–96 Prozent | Ja, mit 1-Euro-Einsatzlimit pro Spin | Steuerfrei |
| Roulette und Blackjack | 97–99 Prozent | Bundesweit nein, Sondergenehmigung in Schleswig-Holstein | Steuerfrei |
| Live-Casino mit echtem Dealer | 97–99 Prozent | Bundesweit nein | Steuerfrei |
| Online-Poker | Abhängig vom Gegnerfeld | Ja | Steuerfrei, außer bei gewerblicher Ausübung |
| Mobile Casino-Apps | Wie im Desktop-Angebot | Ja, sofern der Anbieter lizenziert ist | Steuerfrei |
Wer nach diesem Überblick den nächsten Schritt sucht, findet in unserer Bestenliste deutscher Online-Casinos und im Echtgeld-Casino-Marktüberblick die Anbieterseite des Themas. Wer bewusst außerhalb des GGL-Rahmens spielen will, sollte die redaktionell geprüfte Casino-Auswahl ohne Sperre kennen – steuerlich ändert sich dadurch nichts, rechtlich schon.
Fazit: Casino-Gewinne in Deutschland steuerfrei – mit wenigen Ausnahmen
Private Glücksspielgewinne sind in Deutschland vollständig steuerfrei, unabhängig von der Höhe und unabhängig davon, ob sie aus Online-Casinos, Spielbanken, Lotterien oder Sportwetten stammen. Es gibt keine Obergrenze, keine Meldepflicht und keine Unterscheidung nach Spielform oder Anbieter. Diese Regelung gilt für die überwältigende Mehrheit der Spieler und beruht auf der einfachen Tatsache, dass Glücksspielgewinne keine Einkünfte im Sinne des Einkommensteuergesetzes darstellen.
Die Ausnahmen sind klar definiert: Professionelle Spieler, die Glücksspiel gewerblich betreiben, müssen ihre Gewinne versteuern. Wer aus Crypto-Casinos in Kryptowährung gewinnt und diese innerhalb von zwölf Monaten verkauft, unterliegt der Besteuerung nach § 23 EStG. Und wer seinen Gewinn anlegt und Zinsen, Dividenden oder Mieteinnahmen erzielt, muss diese Erträge versteuern. Der ursprüngliche Gewinn bleibt in allen Fällen steuerfrei – nur die Folgegewinne unterliegen der Steuer.
Im DACH-Vergleich bieten Deutschland und Österreich die großzügigsten Regelungen. Die Schweiz besteuert Gewinne ab einer Million Franken erheblich und behandelt Gewinne bei unlizenzierten Anbietern als steuerpflichtiges Einkommen. Für Spieler mit Wohnsitz in Deutschland oder Österreich ist die Lage eindeutig: Gewinne bleiben steuerfrei, eine Meldepflicht existiert nicht, und selbst hohe Jackpots müssen nicht dem Finanzamt gemeldet werden. Wer seinen Gewinn nachweisen kann und die Grenzen zur Gewerblichkeit nicht überschreitet, hat steuerlich nichts zu befürchten.
Lizenz & Regulierung im Casino-Umfeld – beste-online-casinos-ohne-oasis
Inhalt erstellt vom Team «beste-online-casinos-ohne-oasis»